目次
アクワイアラーとは?加盟店契約会社の役割
お店とクレジットカード決済をつなぐ契約窓口
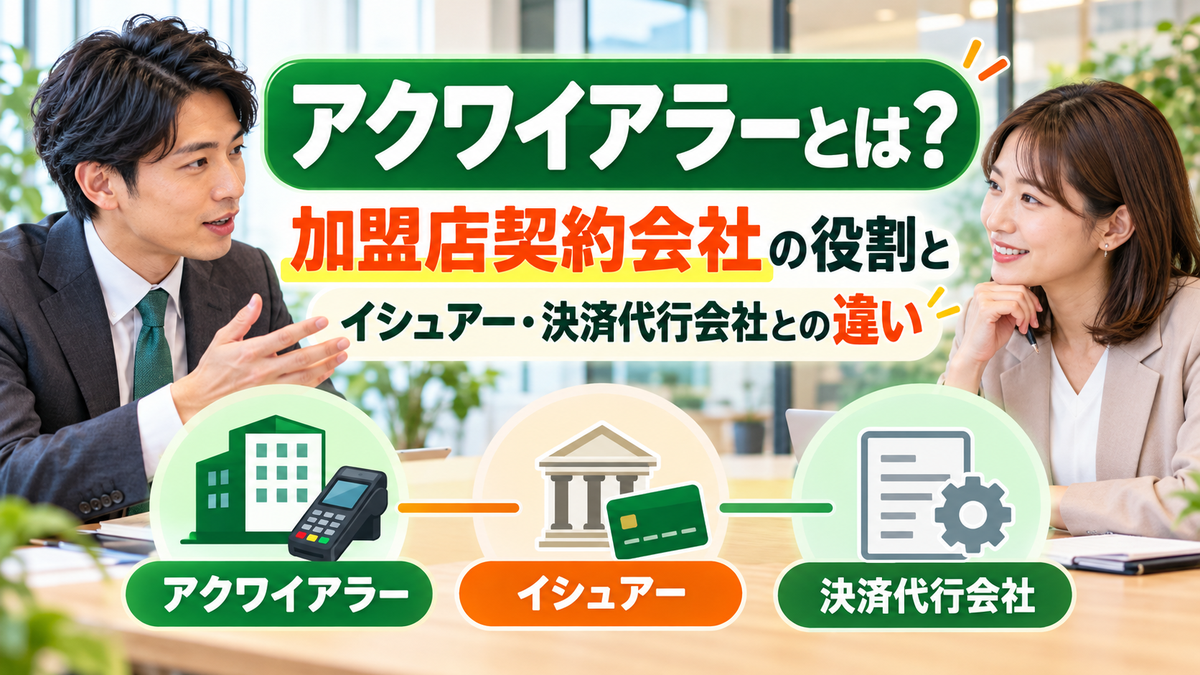
アクワイアラー(Acquirer)は、お店とカード決済の加盟店契約を結ぶ会社です。 経済産業省の「割賦販売法(後払分野)の概要・FAQ」では、販売業者にクレジットカード番号等を取り扱うことを認める契約(加盟店契約)を締結することを業とする事業者を、「クレジットカード番号等取扱契約締結事業者」と説明しています。 アクワイアラーは、この事業者にあたる会社の呼び名です。 お店がVisaやMastercardなどのカードを受け付けるには、国際ブランドの本社ではなく、アクワイアラーとの契約が必要になります。アクワイアラーが担う主な仕事
アクワイアラーの仕事は、大きく5つに分けられます。- 加盟店の開拓と契約:お店にカード決済の導入を案内し、加盟店契約を結ぶ
- 加盟店の審査:契約前に、お店の事業内容や取り扱う商品、カード情報の管理体制などを確認する
- 決済端末やシステムの提供:店頭端末やネット決済の仕組みを用意する(決済代行会社が担うこともある)
- 売上代金の支払い:カード利用のあった売上を、お店に支払う(いわゆる立替払い)
- 契約後の加盟店管理:不正利用やトラブルが起きていないか、契約後も定期的に調べる
割賦販売法で求められること
アクワイアラーは、割賦販売法に基づく登録事業者です。 経済産業省の登録事業者一覧によると、クレジットカード番号等取扱契約締結事業者は、令和8年9月末現在で276社です。 同じFAQによると、登録事業者には次の対応が求められます。- 加盟店調査:契約前の初期調査と、契約後の途上調査(定期調査と随時調査)を行う
- 契約の可否の判断:初期調査でカード番号等の管理が不十分と分かった場合は、加盟店契約を結んではならない
- 是正の指導:契約後の調査で問題が分かった場合は、必要な措置をとるよう指導する
- 情報の安全管理:加盟店契約の業務で取得したカード番号や個人情報が漏れないよう管理する
イシュアー・国際ブランド・決済代行会社との違い
4つの役割を比べる
カード決済には、お店、カード会員、アクワイアラー、イシュアー、国際ブランド、決済代行会社が関わります。 役割を表にまとめると、次のようになります。| 呼び名 | 契約する相手 | 主な役割 |
|---|---|---|
| アクワイアラー(加盟店契約会社) | お店(加盟店) | 加盟店の審査・契約、売上代金の支払い、加盟店の管理 |
| イシュアー(カード発行会社) | カード会員(消費者) | カードの発行、会員の審査、利用代金の請求と回収 |
| 国際ブランド | アクワイアラー・イシュアー | 決済ネットワークの運営と、取引のルールづくり |
| 決済代行会社(PSP) | お店 | ネット決済などの仕組みを提供し、カード情報を処理する |
決済代行会社(PSP)との違い
経済産業省は、PSP(Payment Service Provider)を、インターネット上の取引でEC加盟店にクレジットカード決済スキームを提供し、カード情報を処理する事業者と説明しています。 アクワイアラーが「加盟店契約を結ぶ会社」であるのに対し、PSPは「決済の仕組みを提供する会社」という位置づけです。 ただし、PSPがアクワイアラーの役割を兼ねる場合もあります。 経済産業省のFAQでは、決済代行業者がアクワイアラーから包括的に授権を受け、実質的な最終決定権限を持って加盟店管理を行う場合は、決済代行業者も登録が必要としています。 一方、一次審査までを行い、最終的な決定権限をアクワイアラーが持っている場合は、決済代行業者の登録は不要です。契約書で確認したいこと
契約の最終判断をするのが誰か、売上代金を誰が支払うのかは、契約書に書かれています。
「決済代行会社と契約したつもりが、実際の加盟店契約は別のカード会社と結ぶ形だった」ということもあるため、申込前に確認しておきましょう。
 スグレタブログ編集部
アクワイアラーと決済代行会社は、お店から見るとどちらも「カード決済の契約先」に見えます。誰が最終的に契約を承諾するのかを、申込前に確かめておくと混乱しにくくなります。
カード決済の流れとお金の動き
お客様が支払ってから入金されるまで
カード決済の大まかな流れは、次のとおりです。- カードを提示する:お客様が店頭の端末でカードを読み取らせる(ネットでは番号を入力する)
- 承認を求める:端末のデータが、アクワイアラーから国際ブランドのネットワークを通ってイシュアーに届く
- イシュアーが判断する:利用枠や不正の疑いがないかを確認し、承認か否認かを返す
- 売上を確定する:承認された取引の売上データを、お店がアクワイアラーに送る
- お店へ入金する:アクワイアラーが、手数料を差し引いた売上代金をお店に支払う
- 会員へ請求する:イシュアーがカード会員に利用代金を請求し、引き落としを行う
手数料はどこに払うのか
お店は、売上から加盟店手数料を差し引かれた金額を受け取ります。 手数料率は、カード会社や決済代行会社、業種、売上規模、ブランドによって異なります。 また、初期費用や月額費用、端末代が別にかかるサービスもあります。 比べるときは、手数料率だけでなく、次の点をそろえて見積もりをとると違いが分かりやすくなります。| 確認する項目 | 見るポイント |
|---|---|
| 加盟店手数料率 | ブランドごと、決済手段ごとに率が分かれていないか |
| 初期費用・月額費用 | 端末代、システム利用料、最低利用料の有無 |
| 入金サイクル | 月何回か、締め日から入金日までの日数 |
| 振込手数料 | 売上入金のたびに差し引かれるか |
| 解約条件 | 最低契約期間や解約時の費用 |
直接契約と決済代行会社経由の違い
2つの契約の形を比べる
お店がカード決済を導入する方法は、アクワイアラー(カード会社)と直接契約する方法と、決済代行会社を通して導入する方法があります。| 項目 | アクワイアラーと直接契約 | 決済代行会社を経由 |
|---|---|---|
| 契約先 | カード会社ごとに個別に契約 | 決済代行会社との契約で、複数ブランドをまとめて導入できることが多い |
| 手続きの手間 | カード会社の数だけ申込と審査が必要 | 申込窓口が1つで済むことが多い |
| 手数料 | 会社ごとに個別に決まる | 決済代行会社が設定した料金体系になる |
| 入金 | カード会社ごとに別々に入金される | まとめて入金されることが多い |
| 向いている店 | 売上規模が大きく、条件交渉をしたい事業者 | 小規模な店や、これから導入する事業者 |
決済代行会社を選ぶときの確認点
決済代行会社を選ぶときは、次の点を確かめておくと失敗しにくくなります。- 対応する国際ブランドに、お客様がよく使うブランド(JCBやAmerican Expressなど)が含まれているか
- 電子マネーやQRコード決済にも対応しているか
- 端末の故障や通信障害のときの連絡先と対応時間
- 経済産業省の登録事業者一覧に載っているか、載っていない場合は背後のアクワイアラーはどこか
手数料の計算例
仕組みをつかむために、計算例を挙げます。 ここでは説明のために、加盟店手数料率を3.0%と仮定します(実際の率ではありません)。 月のカード売上が100万円のお店の場合、手数料は100万円×3.0%で3万円です。 入金額は、100万円から3万円を引いた97万円になります。 入金のたびに振込手数料が引かれる契約なら、さらに差し引かれます。 売上が同じでも、ブランドごとに率が違う契約では、JCBやAmerican Expressの利用が多いお店ほど手数料の総額が変わります。 見積もりをもらったら、自店の月間売上とブランド別の利用割合を当てはめて、1か月の手数料総額を計算してみてください。お店のタイプ別、契約先の考え方
ケースごとに確認したいこと
どの契約形態が合うかは、お店の状況によって変わります。| お店の状況 | 考え方 | 特に確認すること |
|---|---|---|
| 店頭でのみ販売する小さなお店 | 端末とセットで申し込める決済代行会社のサービスが候補になる | 端末代、月額費用、IC対応か、入金サイクル |
| ネット通販をこれから始める | EC向けの決済サービス(PSP)が候補になる | EMV 3-Dセキュア対応、カード情報の非保持化の方法 |
| 店頭とネットの両方で売る | 両方の決済をまとめて管理できるか、売上の入金が一本化されるか | 売上データの出力形式、会計ソフトとの連携 |
| 売上が大きく、手数料の負担が重い | カード会社との直接契約や、条件交渉ができる契約を検討する | ブランド別の率、契約期間、他社への切り替え条件 |
| 定期購入や会員制の商品を扱う | 継続課金に対応した決済サービスか | 解約・返金の手順、カード情報の保管方法 |
決済手段の追加は後からでもできる
最初からすべてのブランドや電子マネーに対応しなくても、売上の動きを見ながら追加する方法があります。 その場合は、あとから決済手段を増やせる契約かどうか、追加時に費用がかかるかを、申込時に聞いておくと安心です。加盟店審査で見られること
契約前の調査(初期調査)
先に触れたとおり、アクワイアラーは加盟店契約の前に初期調査を行うことが法律で義務づけられています。 審査の内容や基準は、カード会社や決済代行会社によって異なり、公表されていないことがほとんどです。 申込時に求められやすい情報は、一般に次のようなものです。- 会社名や屋号、所在地、代表者などの基本情報
- 事業内容、取り扱う商品やサービス
- お店やサイトの運営実態が分かる情報(店舗の写真やWebサイトなど)
- 売上の入金先となる銀行口座の情報
契約後の調査(途上調査)
契約を結んだあとも、調査は続きます。 経済産業省のFAQでは、契約後の調査を途上調査と呼び、決まった時期に行う定期調査と、必要なときに行う随時調査に分けています。 途上調査でカード番号等の管理が不十分だと分かった場合、アクワイアラーは加盟店に対して、必要な措置を早急にとるよう指導します。 お店の側からすると、アクワイアラーから連絡や確認の依頼が来たときは、早めに対応することが大切です。 対応が遅れると、契約の継続に影響が出ることもあります。審査に通らないときの考え方
審査に落ちたとき、理由を教えてもらえないこともあります。 扱う商品やサービスの内容によっては、契約を受けつけていない会社もあります。 その場合は、別のカード会社や決済代行会社に申し込む方法があります。 ただし、審査の甘さだけを売りにする業者は避けるのが無難です。 加盟店調査は法律で義務づけられているため、調査が極端に緩い会社は、法令やルールを守っているのか疑問が残ります。スグレタブログ編集部審査が通りやすいことだけを強調する勧誘には注意してください。加盟店調査は法律で義務づけられており、極端に緩い会社は管理体制に不安が残ります。
加盟店が守るセキュリティ対策
2025年3月に改訂されたガイドライン6.0版
日本クレジット協会によると、2018年(平成30年)6月1日に施行された改正割賦販売法で、カードを取り扱う加盟店には、カード番号等の適切な管理と不正利用対策が義務づけられました。 実務上の指針になっているのが、クレジット取引セキュリティ対策協議会がまとめる「クレジットカード・セキュリティガイドライン」で、2025年3月4日に6.0版へ改訂されています。 加盟店に求められる主な対策は、次のとおりです。| 取引の種類 | カード情報の保護 | 不正利用の対策 |
|---|---|---|
| 対面(店頭の端末) | カード情報を保持しない「非保持化」(同等・相当を含む)、または保持するならPCI DSSに準拠する | 設置するすべての決済端末をIC対応にする |
| EC(ネット通販) | 非保持化、または保持するならPCI DSSに準拠。さらに自社システムとWebサイトの脆弱性対策を行う | 適切な不正ログイン対策、EMV 3-Dセキュアの導入 |
| MO・TO(郵便・電話注文) | 非保持化、または保持するならPCI DSSに準拠 | リスクや被害状況に応じた非対面の不正利用対策 |
不正利用が多い加盟店への追加対策
同じ日本クレジット協会のページによると、アクワイアラーが把握する不正利用金額が3か月連続で50万円を超えた加盟店は、「不正顕在化加盟店」として扱われます。 この場合は、不正の発生状況に応じて、追加の対策を導入する必要があります。 また、日本クレジット協会は、2024年のクレジットカード不正利用被害額を約555億円としています。 そのうち約9割は、盗まれたカード情報を使って会員本人になりすます不正で、EC加盟店等での被害が大半を占めます。 ネットで販売するお店は、契約先のアクワイアラーや決済代行会社に、EMV 3-Dセキュアなどの対策を相談しておくことが大切です。EMV 3-Dセキュアとは
日本クレジット協会は、EMV 3-Dセキュアを、ワンタイムパスワードの入力要求などにより、イシュアーが本人確認を行う仕組みと説明しています。 カード決済のタイミングで働く対策で、「なりすまし」による不正利用を防ぐ役割があります。 お店の側で導入するには、利用中の決済サービスが対応しているか、導入に費用や設定が必要かを、契約先に確認します。 ネット通販を運営するお店にとっては、導入しているかどうかが、不正利用の被害を抑えるうえで重要になります。契約先が登録事業者か確かめる方法
経済産業省の一覧で調べる手順
契約しようとしている会社が、きちんと登録された事業者かどうかは、公的な一覧で確かめられます。- 経済産業省の「クレジット取引」のページを開く:「登録事業者一覧」から、クレジットカード番号等取扱契約締結事業者の一覧(PDF)に進む
- 会社名を探す:契約先の正式な社名(法人名)で、PDF内を検索する
- 載っていない場合は、契約の形を確認する:決済代行会社が一次審査だけを行い、登録アクワイアラーの下で業務をしている可能性がある
- 担当者に質問する:「加盟店契約を最終的に承諾するのはどの会社か」を聞く
申込前に聞いておきたい質問
- 加盟店契約を最終的に承諾するのは、どの会社ですか
- 売上代金を支払うのは、どの会社ですか
- 審査に落ちた場合、その理由は教えてもらえますか
- 不正利用が増えたとき、どのような連絡と対策の依頼がありますか
- 解約するとき、費用や条件はありますか
アクワイアラーについてのよくある勘違い
| よくある勘違い | 実際 |
|---|---|
| VisaやMastercardに直接申し込める | お店が契約するのはアクワイアラーで、国際ブランドは決済ネットワークを運営する立場 |
| 決済代行会社はアクワイアラーとは別物で、法律の対象外 | 最終的な承諾権限を持ち加盟店管理を行う決済代行会社は、アクワイアラーと同じ登録が必要 |
| 審査は形だけの手続き | 契約前の初期調査と契約後の途上調査は、登録事業者の義務として法律で定められている |
| 非保持化すればセキュリティ対策は終わり | EC加盟店は、非保持かどうかにかかわらず、自社システムとWebサイトの脆弱性対策が求められる |
| 手数料率が低ければ、どこと契約しても同じ | 入金サイクル、初期費用、サポート、解約条件でも総コストや運用のしやすさが変わる |
アクワイアラーを選ぶ手順
申込から導入までの流れ
導入までの大まかな流れは、次のとおりです。- 導入したい決済手段を決める:対面かネットか、使いたいブランドや電子マネー、QRコード決済を整理する
- 複数社から見積もりをとる:手数料、初期費用、月額費用、入金サイクルを同じ条件で比べる
- 登録の有無を確認する:経済産業省の登録事業者一覧で、加盟店契約を結ぶ会社が登録されているか見る
- 申込と審査を受ける:必要書類を準備し、事業内容を正確に伝える
- 端末やシステムを設定する:テスト決済をして、会計処理や返品時の操作も確かめる
- 運用を始める:入金内容と売上を毎月突き合わせる
契約後に気をつけたいこと
契約後にトラブルになりやすいのは、次のような場面です。- 申込時に伝えた事業内容と違う商品を売ってしまう(契約違反とみなされることがある)
- カード情報の取り扱いについて、ガイドラインで求められる対策を行っていない
- お客様からの返金や取り消しの依頼に、決められた手順で対応していない
- 端末や通信の障害時の連絡先を、スタッフが知らない
アクワイアラーに関するよくある質問
アクワイアラーとは何ですか?
お店(加盟店)とクレジットカード決済の契約を結ぶ会社で、加盟店契約会社とも呼ばれます。加盟店の審査と管理、売上代金のお店への支払いを担います。割賦販売法では「クレジットカード番号等取扱契約締結事業者」として登録が必要です。
アクワイアラーとイシュアーの違いは何ですか?
アクワイアラーはお店と契約する会社、イシュアーはカード会員と契約してカードを発行する会社です。お店側の窓口か、消費者側の窓口かで役割が分かれます。1社が両方を担うカード会社もあります。
決済代行会社と契約すれば、アクワイアラーとの契約は不要ですか?
お店から見た契約先は決済代行会社だけでも、背後ではアクワイアラーとの加盟店契約が関わります。誰が最終的に契約を承諾するかは、決済代行会社とアクワイアラーの契約によって決まります。申込前に、契約書や公式サイトで確認してください。
アクワイアラーが登録事業者かどうかは、どこで調べられますか?
経済産業省の「登録事業者一覧」に、クレジットカード番号等取扱契約締結事業者の一覧(令和8年9月末現在276社)がPDFで公開されています。ここに載っていない決済代行会社は、登録アクワイアラーの下で業務を行っている可能性があるため、契約先を確認しましょう。
加盟店審査に落ちたらどうすればよいですか?
審査の理由は教えてもらえないことが多いため、申込内容と実際の事業内容が合っているかを見直し、別の会社に申し込む方法があります。ただし、審査の緩さだけを理由に選ぶのは避け、サポート内容や登録の有無も確かめてください。
加盟店手数料の相場はいくらですか?
手数料率は、カード会社や決済代行会社、業種、売上規模、決済手段によって異なり、公的な統一基準はありません。複数社から同じ条件で見積もりをとり、初期費用や月額費用、入金サイクルも合わせて比べてください。
まとめ
アクワイアラー(加盟店契約会社)は、お店とカード決済の契約を結び、審査と売上代金の支払い、加盟店の管理を行う会社です。 お客様側の窓口であるイシュアー、仕組みを運営する国際ブランド、ネット決済などを提供する決済代行会社とは、役割が異なります。 導入するときは、直接契約と決済代行経由のどちらが自分のお店に合うかを考え、複数社の見積もりを同じ条件で比べてみてください。 契約先が経済産業省の登録事業者一覧に載っているか、最終的な契約相手はどこかも、申込前に確かめておきましょう。 契約や手数料の相談は、契約先のカード会社や決済代行会社の窓口で受け付けています。 クレジットカードに関する消費者トラブルは、消費者ホットライン「188」でも相談できます。 カード決済をお客様として使う側の目線で、デビットカードとの違いを知りたい方は、こちらも参考になります。
あわせて読みたい

デビットカードとは?クレジットカードとの違い・還元率・注意点を比較
クレジットカードは審査が不安、使いすぎも怖い。 そんな人が候補に挙げやすいのが、使った分がすぐ銀行口座から引き落とされるデビットカードです。 ただし「審査なし...
お客様の立場では、イシュアーが発行するカードの種類によって、請求のタイミングや還元の仕組みが変わります。