

目次
クレジットカード現金化のリスク
- カード会社の規約で禁止されていて、見つかるとカードを止められたり、残りの支払いを一括で求められたりすることがある
- 換金のときに手数料などが引かれ、使った枠より受け取る現金が少なくなる
- 借金を返すために現金化をくり返すと、カードの支払いがふくらんでいく
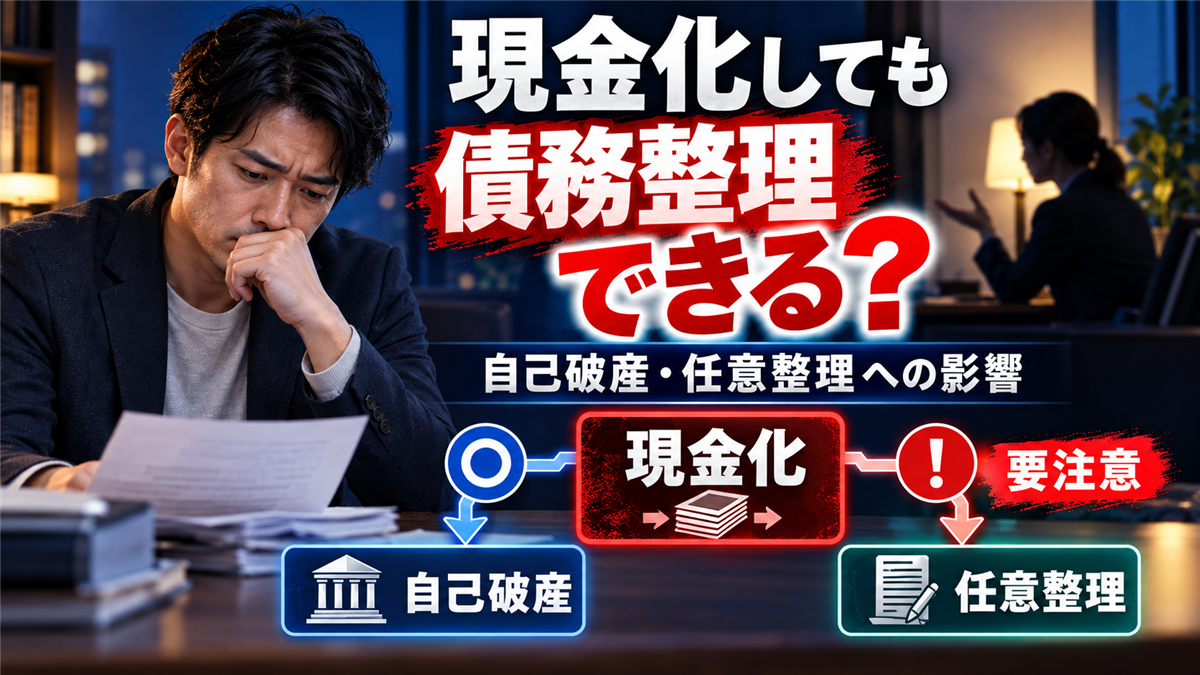
債務整理の種類と、現金化の影響
| 種類 | どんな手続きか | 現金化の影響 |
|---|---|---|
| 任意整理 | 弁護士などがカード会社と話し合い、将来の利息のカットや分割の回数を決める | 法律上の制限はないが、直前の現金化があるとカード会社との話し合いが難しくなることがある |
| 個人再生 | 裁判所の手続きで借金を大きく減らし、原則3年で分割して返す | 免責不許可事由の決まりはないが、債権者の反対などで手続きに影響することがある |
| 自己破産 | 裁判所の手続きで、支払いの義務を免除(免責)してもらう | 免責が許されない理由(免責不許可事由)にあたるおそれがある |
自己破産では免責不許可事由にあたるおそれ
破産法第252条第1項第2号は、破産手続の開始を遅らせる目的で、信用取引で商品を買い入れて著しく不利益な条件で処分したことを、免責を許可しない理由の一つにしています。 カードで買った商品をすぐに安く売って現金にする方法は、これにあたるおそれがあります。 ただし同じ条第2項では、こうした理由があっても、裁判所が破産に至った経緯などすべての事情を考えて、免責を認めることができるとしています(裁量免責)。 現金化をしたからといって、必ず免責されないわけではありません。 その場合でも、裁判所が選ぶ破産管財人の調査が入る手続きになり、費用や期間が増えることがあります。 スグレタブログ編集部
「現金化で今月だけしのいで、来月返せば大丈夫」と考えているなら、その時点で専門家に相談するタイミングです。早いほど選べる方法が増えます。
専門家に相談するときの注意点
- 現金化をしたことは、最初から正直に伝える(いつ、いくら、どの方法で)
- カードの利用明細や、現金化業者とのやり取りを残しておく
- 相談を決めたら、新たな現金化や借入れをしない
- 特定のカード会社だけに返済するなど、自分の判断で返す相手を選ばない
相談できる窓口
債務整理は、弁護士か司法書士に相談します。 費用が心配なら、法テラス(日本司法支援センター)のサポートダイヤル(0570-078374)で、収入などの条件を満たせば無料の法律相談や費用の立て替えを使える窓口を案内してもらえます。 消費者金融の借入が信用情報にどう残るか、総量規制のルールはこちらで紹介しています。
あわせて読みたい

消費者金融とは?金利の上限と総量規制、信用情報に残ることと借りる前の注意点
消費者金融は、個人に向けてお金を貸す貸金業者のことです。 審査が早く、スマホで申し込めて便利な一方で、金利は銀行のローンより高めに設定されることが多く、借り方...
あわせて読みたい
過払い金とは?対象になる人の見分け方と時効、請求の流れと注意点
過払い金は、消費者金融やカード会社のキャッシングに、法律の上限を超える利息を払っていた場合に、払いすぎた分を返してもらえるお金です。 「自分は対象になるの?」...
クレジットカード現金化と債務整理のよくある質問
クレジットカード現金化をしていても債務整理はできますか?
できます。任意整理や個人再生には免責不許可事由の決まりがなく、自己破産でも裁量免責が認められる場合があります。
現金化は自己破産で免責されないのですか?
破産法第252条第1項第2号の免責不許可事由にあたるおそれがあります。ただし同条第2項により、裁判所が事情を考えて免責を認めることもあります。
現金化したことは弁護士に話すべきですか?
最初から正直に伝えましょう。隠して手続きを進め、裁判所の調査で分かると、さらに不利になるおそれがあります。
弁護士費用が払えないときは?
法テラスのサポートダイヤル(0570-078374)で、収入などの条件を満たせば無料の法律相談や費用の立て替えを使える窓口を案内してもらえます。