目次
ソーシャルレンディングとは?融資型クラウドファンディングの仕組み
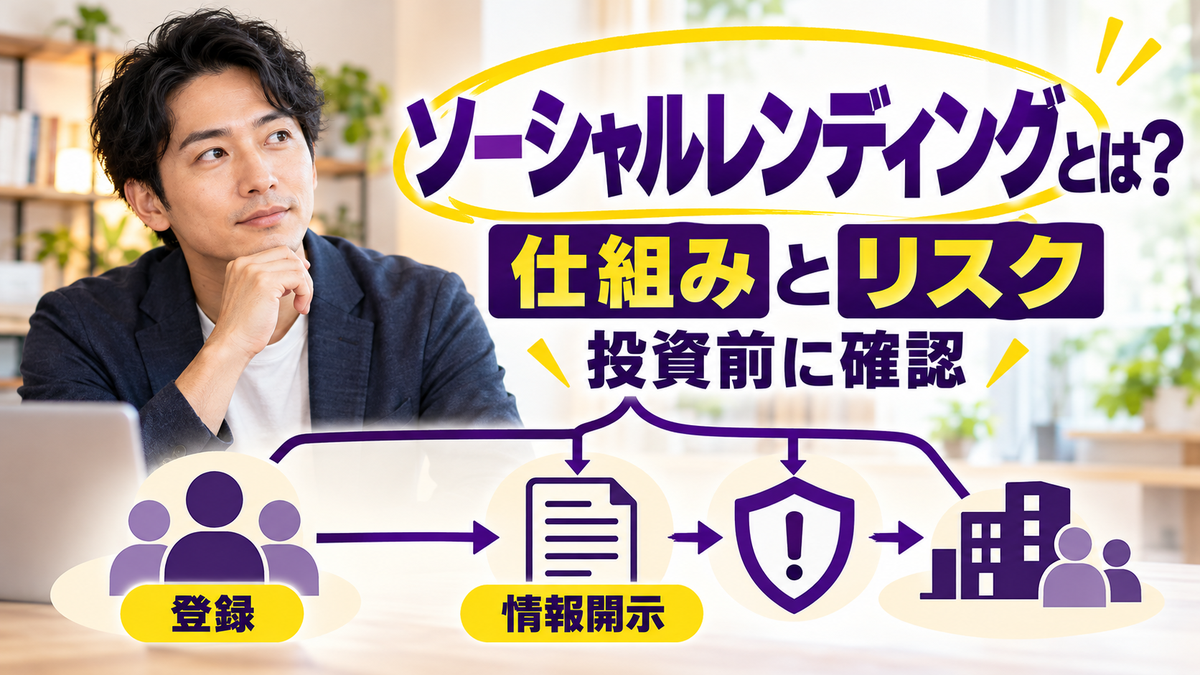
金融庁は、ソーシャルレンディング(融資・貸付型クラウドファンディング)をインターネットでファンドの募集を行い、投資者からの出資をファンド業者を通じて企業などに貸し付ける仕組みと説明しています。 投資家が直接、企業にお金を貸すわけではありません。 投資家は事業者が組成したファンドに出資し、事業者が集めたお金を借り手企業に貸し付けます。 借り手が支払う利息から事業者の手数料を引いた分が、投資家への分配金になります。| 登場する立場 | 役割 |
|---|---|
| 投資家(あなた) | ファンドに出資し、分配金と償還金を受け取る |
| ファンドを運営する事業者 | 投資家から資金を集め、借り手に貸し付ける。借り手の審査と、貸付後の管理・回収も担う |
| 借り手(企業など) | 事業資金などを借り、利息と元本を事業者に返済する |
仕組みの前提となる2つの点
- 投資家が出資する相手は借り手ではなく、事業者が組成するファンドである
- 事業者は金融商品取引業の登録業者であることが前提で、未登録の業者は対象外である
寄付型・購入型・不動産型との違いと根拠法
クラウドファンディングという名前は同じでも、仕組みと適用される法律は大きく違います。 第二種金融商品取引業協会の整理では、次のように分かれています。| 種類 | 投資家が受け取るもの | 主な根拠法 |
|---|---|---|
| 寄付型 | なし | 特になし |
| 購入型 | モノ・サービス | 特定商取引法など |
| 株式型(投資型) | 非上場株式 | 金融商品取引法 |
| ファンド型・貸付型(ソーシャルレンディング) | 金銭(元本・金利) | 金融商品取引法(第二種金融商品取引業)、貸金業法 |
| ファンド型・事業型 | 事業収益の配当 | 金融商品取引法(第二種金融商品取引業) |
| 不動産クラウドファンディング | 不動産事業の収益の配当 | 不動産特定共同事業法(特例事業スキームの第4号事業者は第二種金融商品取引業にも該当) |
あわせて読みたい

クラウドファンディングとは?購入型・寄付型・投資型の違いと、支援前に確認したい注意点
クラウドファンディングという言葉は、新商品の先行販売から被災地への寄付、未上場企業への出資まで、かなり幅広い場面で使われています。 「応援したいプロジェクトに...
ソーシャルレンディングも、投資型クラウドファンディングの一種として同じ考え方が当てはまります。
申し込みから償還までの流れ
具体的な手順は事業者ごとに違いますが、おおまかな流れは次のとおりです。- 口座を開設する:事業者のサイトで会員登録し、本人確認の書類を提出する
- ファンドの内容を読む:募集画面と契約前に交付される書面で、借り手・資金使途・担保・運用期間・予定利回りを確認する
- 申し込み・入金する:申込期間内に出資額を決めて入金する。目標募集額に届かなかった場合や超過した場合の扱いは、法改正後は事業者が明示する取扱いに従う
- 運用が始まる:運用期間中は、あらかじめ決められた時期に分配金が支払われる。多くの場合、途中解約はできない
- 償還される:償還日に元本が戻る。借り手の返済が遅れると、償還が延びたり、元本が減ったりする
預金や株式と何が違う?元本保証と利回りの考え方
預金との大きな違いは、元本が保証されるかどうかです。 銀行の預金は、預金保険制度によって、1つの金融機関につき預金者1人あたり元本1,000万円までとその利息が保護されます(金融庁・預金保険機構の案内)。 ソーシャルレンディングには、この仕組みはありません。| 項目 | 銀行預金 | ソーシャルレンディング |
|---|---|---|
| 元本の扱い | 預金保険制度で一定額まで保護 | 保証なし。借り手が返済できなければ元本が減ったり、戻らなかったりする |
| 利息・利回り | 金融機関が公表する金利 | 事業者が示す「予定」利回り。実際の分配は借り手の返済しだい |
| 途中で現金化 | いつでも引き出せる | 原則として償還まで待つ。途中で売れない場合が多い |
| 確認すべき相手 | 金融機関の健全性 | 事業者の登録・財務、借り手の返済力、担保、資金使途 |
利回りの数字を見るときの注意
- 「年利◯%」は予定であり、実際に受け取れる金額ではない
- 利回りが高いほど、借り手の返済力や担保に問題がある可能性もある
- 利回りだけを強調し、リスクの説明が少ない事業者は慎重に見る
ソーシャルレンディングの主なリスク
リスクを大きく分けると、次の5つです。- 貸し倒れ(デフォルト):借り手が返済できなくなり、元本や分配金が減ったり、戻らなくなったりする
- 返済の遅延:償還日までに返済されず、償還が延びる。延びた分、お金が使えない期間が長くなる
- 事業者のリスク:事業者の経営悪化や不適切な資金の扱いによって、投資家のお金が守られない可能性がある
- 情報開示が少ないリスク:借り手や担保の情報が十分に出ていないと、返済力を自分で判断できない
- 換金できないリスク:運用期間中は原則として解約できず、急にお金が必要になっても引き出せないことがある
| 起きやすいこと | 投資前にできる確認 | 起きてしまったら |
|---|---|---|
| 償還日を過ぎても元本が戻らない | 借り手の財務情報、担保の有無、回収の方針を契約前の書面で確認する。同じ事業者の過去ファンドの遅延の有無も見る | 事業者からの通知とお知らせを保存し、延長の理由と見通しを事業者に書面で確認する |
| 分配金の入金が止まる | 1つのファンドに資金を寄せすぎない。生活費や緊急用の資金を入れない | 入金予定日と実際の入金記録を残し、事業者に問い合わせる |
| 事業者の説明と実態が違うと感じる | 募集画面の説明と、契約前交付書面の内容が一致しているか見比べる | 金融庁の金融サービス利用者相談室(0570-016811)に情報を寄せる。188にも相談できる |
| 未登録の業者から勧誘された | 金融庁の登録業者一覧で登録番号と名称を確認する | お金を送らず、188や警察に相談する |
登録の有無は必ず確認
金融庁は、登録を受けていない業者の募集について「詐欺的な商法である可能性が高いため、一切関わらないようにしてください」と案内しています。
登録の有無は、金融庁のウェブサイトにある「免許・許可・登録等を受けている業者一覧」で確認できます。
登録の有無は、金融庁のウェブサイトにある「免許・許可・登録等を受けている業者一覧」で確認できます。
金融庁が行政処分で指摘した事例
金融庁(財務局)は、ソーシャルレンディングの仲介を行う一部の業者について、募集画面で投資者に虚偽の表示や誤解を与える表示をしていたことなどから、登録取消しや業務停止命令などの行政処分を行っています。 金融庁のページには、次のような指摘事例が載っています。- 担保を設定していないものがあるのに、貸付債権が保全されているかのように見せる表示
- ファンドの償還金に、ほかのファンドの出資金が充てられている状況
- 事業者の代表者が自分の借入れの返済などに出資金を使っている状況
- グループ会社の増資資金に出資金が充てられている状況
- 正式な不動産鑑定評価ではなく、対外的に公表できない不動産価格をウェブサイトに載せ、担保評価を誤解させる表示
- ウェブサイトの資金使途の表示と、実際の資金使途が同じかを確認しないまま、事実と違う表示で勧誘を続けた虚偽の表示
- ウェブサイトに書いた事業そのものが実在しない虚偽の表示
- ファンド資金が流出しており、事業の実態の確認や資金使途の把握のための管理態勢がない状況
 スグレタブログ編集部
募集画面の説明がどれだけ丁寧でも、金融庁の事例のように実態と違うことがあります。申し込む前に、必ず契約前の書面と金融庁の登録業者一覧を見比べてください。
投資の前に確認したい手順
ここでは、金融庁が示した考え方をもとに、申し込み前の確認を順番に並べました。- 登録業者か確認する:金融庁の「免許・許可・登録等を受けている業者一覧」で、事業者の名称と登録番号を調べる
- 契約前の書面を読む:金融商品取引業者は、顧客の判断に影響する事項を書いた書面をあらかじめ交付する決まりになっている。解約の可否、資金の管理方法、分別管理の実施状況も記載事項
- 借り手の情報が開示されているか見る:借り手の名称・業種、貸付条件、資金使途、財務状況、担保の内容などがどこまで出ているかを確認する
- 回収の方針を確認する:返済が止まったときの回収の流れや、借換えを前提にした案件かどうかが書かれているかを見る
- 過去の遅延・デフォルトの開示を探す:ほかのファンドの分配や償還に影響した返済遅延が、きちんと公表されているかを確認する
- 投資する金額を決める:途中で引き出せない前提で、生活費や緊急用の資金を除いた範囲で決める
| 開示項目 | 見るポイント |
|---|---|
| 貸付先の属性 | 法人の商号・名称、所在地、業種・事業内容、事業者との利害関係 |
| 貸付条件 | 貸付額、金利、貸付予定日、貸付期間 |
| 貸付先の資金使途 | 何に使うお金か。既存の借入れの返済に使うのか |
| 回収可能性に影響する情報 | 財務状況、担保の有無・種類・評価額・評価方法、債務超過や返済猶予の状況 |
| 審査態勢 | 審査の体制と手続き |
| 管理・回収の方針と態勢 | 期限の利益が失われた場合の具体的な回収の流れ |
| 借換えに関する情報 | 借換えが想定される場合、借換えができなかったときに回収が難しくなるリスク |
| 返済遅延などの情報 | 同じ事業者の他のファンドで、分配や償還に影響する遅延やデフォルトがあったか |
2024年11月施行の法改正で変わったこと
第二種金融商品取引業協会の案内によると、令和6年(2024年)11月1日に施行された金融商品取引法の改正で、ソーシャルレンディングに関する規制が変わりました。- ファンドに関する一定の情報を、インターネットなどで投資家が見られる状態に置く義務が事業者に課された
- 申込期間内に目標募集額に届かなかった場合や、目標募集額を超えた場合の取扱いなど、クラウドファンディングに適用される規制がソーシャルレンディングにも適用された
- 同協会の自主規制規則も、事業型ファンドの規則から、クラウドファンディングに関する規則(電子申込型電子募集業務等・電子申込型電子募集取扱業務等に関する規則)に変わり、ファンドの事業の審査やモニタリングについても、この規則に沿った規制が適用された
分配金にかかる税金
ソーシャルレンディングの分配金は、受け取って終わりではなく、税金の手続きも必要になる場合があります。 国税庁の所得税基本通達(36・37共-21)では、匿名組合契約に基づく出資者が営業者から受ける利益の分配は雑所得とされています。 ただし、出資者が事業の重要な業務執行の決定を行うなど、営業者とともに経営していると認められる場合は例外です。 通常の投資家は、前者の雑所得に当たると考えて問題ありません。 契約が匿名組合以外の形をとっていないか、分配金がどの所得区分に当たるかは、事業者の案内や税務署、税理士に確認してください。| 確認すること | 国税庁の案内 |
|---|---|
| 所得の区分 | 匿名組合員が受ける利益の分配は雑所得(所得税基本通達36・37共-21) |
| 損失が出たとき | 雑所得の損失は、ほかの所得と損益通算できない(タックスアンサーNo.2250) |
| 会社員の確定申告 | 給与を1か所から受け、全額が源泉徴収されている場合、給与・退職所得以外の各種所得の合計が20万円を超えると確定申告が必要(No.1900) |
あわせて読みたい
投資アプリの利益は確定申告が必要?口座別の要否と20万円ルール、損したときの申告
スマホの投資アプリなら、証券口座の開設から株や投資信託の売買まで、手軽に始められます。 ただ、利益が出たときに「税金はどうなるの?」「確定申告は必要?」と迷う...
ここでは、投資アプリの利益を中心に、20万円ルールと損失を申告する場合の流れをまとめています。
資金を寄せすぎないための分散の考え方
貸し倒れは、1件のファンドだけで起きても投資家の損失につながります。 そのため、資金を1つのファンドや1つの事業者に集中させない考え方が基本になります。 仮に、同じ金額を2つの形で投資した場合の損失を計算してみます。数字は計算の例であり、実際の利回りや貸し倒れの確率を示すものではありません。| 投資のしかた | 1件が全損になった場合の元本の損失 |
|---|---|
| 100万円を1つのファンドに投資 | 100万円(全額) |
| 10万円ずつ10のファンドに投資 | 10万円(元本の10%) |
- 1つのファンドに入れる金額を、投資に回せる資金の一部にとどめる
- 同じ事業者のファンドに偏らず、借り手や業種が重ならないようにする
- 生活費や、数年以内に使う予定のお金は入れない
- 償還が延びる場合を考え、使う時期が決まっているお金は除く
ソーシャルレンディングが向いている人・向いていない人
ここまでの内容から、向き不向きを整理します。| 向いている人 | 向いていない人 |
|---|---|
| 元本が減る可能性を理解し、その損失に耐えられる | 元本保証を求める、預金の代わりにしたい |
| 契約前の書面や借り手の情報を、自分で読んで判断できる | 利回りの数字だけで決めたい |
| 数年間、引き出せなくても生活に困らない資金で投資できる | 近いうちに使う予定のお金で投資したい |
| 複数のファンド・事業者に分けて投資できる | 1つのファンドに資金を集中させたい |
困ったときの公的な相談先
トラブルや、不審な勧誘を受けた場合の窓口を、目的別に並べます。| 相談の内容 | 窓口 |
|---|---|
| 事業者の対応や情報提供に問題があると感じる | 金融庁 金融サービス利用者相談室(電話 0570-016811、IP電話からは 03-5251-6811)。個別トラブルのあっせん・仲介・調停は行っていない |
| 契約や勧誘のトラブル全般 | 消費者ホットライン 188(国民生活センターの案内。最寄りの消費生活センターにつながる) |
| お金を振り込んでしまった、だまされたかもしれない | 警察や、消費生活センターに相談する |
スグレタブログ編集部利回りの数字は、リスクの説明とセットで読むものです。わからない点があれば、申し込まずに事業者へ問い合わせたり、公的な窓口に聞いたりしてから決めてください。
ソーシャルレンディングのよくある質問
ソーシャルレンディングに元本保証はありますか?
いいえ。元本も利回りも保証されません。預金には預金保険制度がありますが、ソーシャルレンディングにはその仕組みがなく、借り手が返済できなければ元本が減ったり戻らなかったりすることがあります。
登録業者なら安全と考えてよいですか?
いいえ。金融庁は、登録業者であっても金融庁や財務局がその業者の信用力を保証するものではないと案内しています。登録の有無に加えて、契約前の書面や借り手・担保の情報も確認する必要があります。
事業者が登録業者かどうかはどこで調べられますか?
金融庁のウェブサイトにある「免許・許可・登録等を受けている業者一覧」で確認できます。ソーシャルレンディングを仲介する事業者には、第二種金融商品取引業の登録が必要です。
途中で解約して現金化できますか?
原則として運用期間中の解約はできない案件が多く、償還まで待つ形になります。解約の可否は契約前の書面に記載される事項の1つなので、申し込み前に必ず確認してください。
分配金には税金がかかりますか?
国税庁の通達では、匿名組合契約に基づく出資者が受ける利益の分配は雑所得とされています。確定申告が必要になる目安は、給与の受け取り方によって変わります(給与を1か所から受けて全額が源泉徴収されている場合は、給与・退職所得以外の合計が年20万円超)。損失が出ても雑所得の損失は他の所得と損益通算できません。
不動産クラウドファンディングとは同じものですか?
同じではありません。不動産クラウドファンディングは、実物の不動産を運用して収益を分配する仕組みで、主な根拠法は不動産特定共同事業法です。ソーシャルレンディングは、集めたお金を企業などに貸し付ける貸付型ファンドです。