

目次
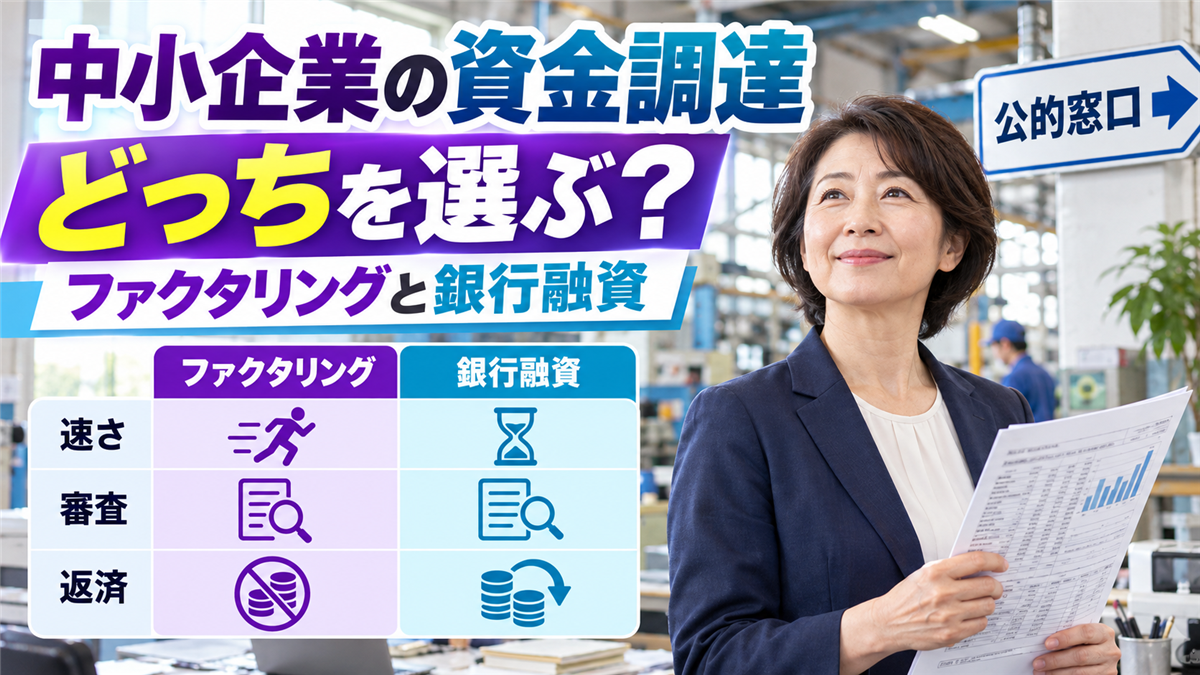
ファクタリングと銀行融資の違い
| 比べる点 | ファクタリング | 銀行融資 |
|---|---|---|
| 法的な形 | 売掛金の売買(債権譲渡) | お金の借入れ |
| 審査で見られるもの | 主に取引先の信用と売掛金 | 自社の決算、事業計画、返済の力 |
| 現金になるまで | 早いことが多い | 審査に時間がかかることが多い |
| コスト | 手数料(売掛金の額から差し引かれる) | 利息(借りた期間に応じてかかる) |
| 調達できる額 | 持っている売掛金の額まで | 事業の内容や返済の力しだい |
| 決算書の借入金 | 増えない | 増える |
どちらを選ぶかの考え方
- 数日のうちに支払いがあり、融資が間に合わない:ファクタリング
- 入金までのつなぎで、短い期間だけ資金が足りない:ファクタリングも候補
- 設備投資や人を増やすなど、何年もかけて返す資金:融資
- 毎月のように資金が足りない:融資と、資金繰りそのものの見直し
 スグレタブログ編集部
ファクタリングを使う前に、手数料を年あたりの割合に直して、融資の金利と比べてみてください。思ったより高いことに気づくことがあります。
公的な融資・保証の窓口
銀行の審査が通りにくいときも、すぐにファクタリングに頼る前に、公的な窓口を確かめてみましょう。- 日本政策金融公庫:国の政策金融機関で、中小企業や個人事業主、創業まもない事業者向けの融資がある
- 信用保証協会:保証をつけることで、実績の少ない会社でも金融機関の融資を受けやすくする
- よろず支援拠点など、国の中小企業の経営相談の窓口
2026年からの取引ルールの変化
公正取引委員会と中小企業庁によると、下請法は改正されて「取適法(中小受託取引適正化法)」となり、2026年(令和8年)1月1日に施行されました。- 対象の取引で、代金の手形払いが禁止された
- 電子記録債権などでも、支払期日までに代金の満額を受け取るのが難しい支払い方法は禁止された
- 支払期日は、物を受け取った日から60日以内のできるだけ短い期間で決める
ファクタリングを使うときの注意点
- 売掛先の不払い分を、あとで自社が負担させられる条項がある
- 見積もりの段階で手数料の総額を書面で示さない
- 銀行融資の金利と比べて、年あたりに直すと何倍もの負担になる
あわせて読みたい

2社間ファクタリングとは?取引先にバレるケースと個人事業主の使い方、手数料の注意点
2社間ファクタリングは、売掛金(まだ入金されていない取引先への請求)を、自社とファクタリング会社の2社だけの契約で売り、支払期日の前に現金にする方法です。 取引...
あわせて読みたい
3社間ファクタリングとは?流れとメリット、取引先への伝え方と銀行に知られるケース
3社間ファクタリングは、自社、ファクタリング会社、取引先(売掛先)の3社で契約を結び、売掛金を支払期日の前に現金にする方法です。 取引先に売掛金を譲ったことを知...
あわせて読みたい
建設業のファクタリング!注文書で使える?下請代金の支払いルールと国の融資制度
建設業は、工事に着手してから代金が入金されるまでに数か月かかることが多く、その間の材料費や職人の手間賃、重機のリース代を先に払う必要があります。 銀行の融資を...
ファクタリングと銀行融資のよくある質問
ファクタリングと銀行融資はどちらがいいですか?
急ぎの支払いや短い期間のつなぎならファクタリング、設備投資など何年もかけて返す資金なら融資が向いています。コストは一般に融資のほうが低くなります。
ファクタリングを使うと借金になりますか?
売掛金を売る取引なので借金にはならず、貸借対照表の負債も増えません。そのぶん、1回ごとの手数料は融資の利息より高くなりやすい点に気をつけましょう。
銀行の融資が通らないときはどうすればいいですか?
政府系の日本政策金融公庫に相談したり、信用保証協会の保証をつけて金融機関に申し込んだりする方法があります。
取適法で何が変わりましたか?
2026年1月1日の施行で、対象の取引では手形払いが禁止され、支払期日は受け取った日から60日以内のできるだけ短い期間で決めることになりました。