

目次
給与前払いサービスとは?前借りとの違い
給与前払いサービスとは、従業員がすでに働いた分の給与について、本来の給料日より前に受け取れるようにする仕組みです。 多くのサービスでは、従業員がスマートフォンのアプリなどから申請し、本人名義の銀行口座に振り込まれます。 金融庁が2018年12月20日に公表したグレーゾーン解消制度の回答でも、導入企業と業務委託契約を結んだ事業者が、従業員の申請を受けて、勤怠実績に応じた賃金相当額を上限に前払いする形が取り上げられています。 つまり、前払いできる金額は「働いた実績の範囲内」が基本です。 申請から受け取りまでの基本の順番を示します。- 会社がサービス事業者と契約し、従業員が利用できるように登録する
- 勤怠データがサービスに反映され、前払いできる上限額が決まる
- 従業員がアプリなどで金額を申請する
- 申請額が従業員の銀行口座に振り込まれる
- 給料日に、前払い済みの金額を差し引いた残りが支払われる
| 項目 | 給与前払い | 前借り(前貸し) | 非常時払い |
|---|---|---|---|
| 対象の金額 | すでに働いた分の賃金 | まだ働いていない分を含むことがある | すでに働いた分の賃金 |
| 位置づけ | 会社が福利厚生として用意する制度 | 会社が応じた場合のみ | 労働基準法第25条が定める会社の義務 |
| 使える場面 | 制度を導入している会社で、いつでも | 会社の判断しだい | 出産・疾病・災害など非常の場合の費用に充てるとき |
日払い・週払いとの違い
日払いや週払いは、会社が給与の支払い日そのものを短くする制度です。給与前払いサービスは、月1回などの給料日は変えずに、希望した日に働いた分の一部を先に受け取れるようにする仕組みで、会社が給与計算の頻度を増やす必要はありません。
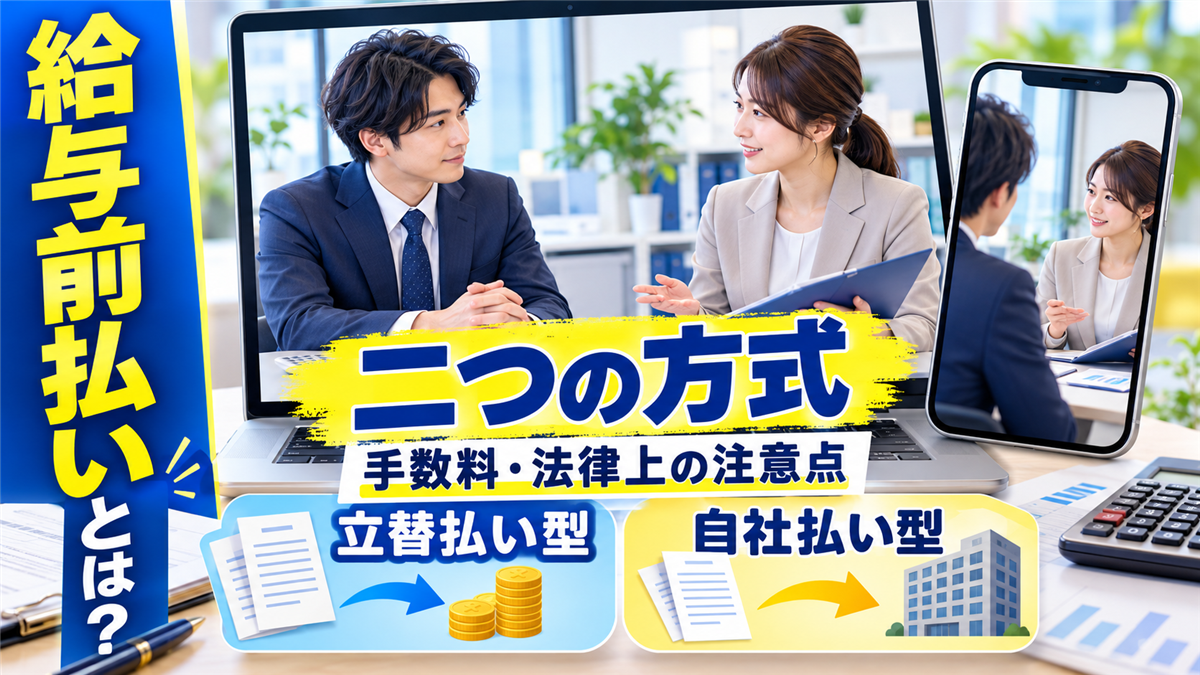
立替払い型と自社払い型の違い
給与前払いサービスは、前払いの資金を誰が用意するかで大きく2つに分かれます。 サービスごとに細かい作りは違いますが、一般的には次のように整理されます。| 項目 | 立替払い型 | 自社払い型 |
|---|---|---|
| 前払いの資金 | サービス事業者が先に立て替える | 会社が自社の資金で支払う |
| 会社の資金負担 | 前払い時点では少ない。後日、事業者へ精算する | 前払い分を会社が先に用意する必要がある |
| 事業者の役割 | 資金の立替え、申請の受付、振込、精算 | 申請の受付、上限額の計算、振込データの作成など |
| 主な確認点 | 手数料の決め方、貸金業法上の整理、精算のタイミング | 資金繰り、振込の手間、経理処理 |
| 向いている会社 | 前払い資金を用意しにくい会社、従業員数が多い会社 | 資金に余裕があり、費用を抑えたい会社 |
導入企業にとっての違い
立替払い型は、会社が従業員へ前払いするための現金を用意しなくてよいため、導入時の負担が小さく見えます。 一方で、事業者との契約で、精算の時期や手数料の負担方法がどう定められているかを必ず確認しておく必要があります。 自社払い型は、事業者へ支払う利用料が抑えられる場合がある反面、前払い分を会社の口座から先に出金します。 たとえば従業員が多い会社で申請が給料日前に重なると、一時的に出金額が増えるため、資金繰りの見通しを立てておく必要があります。従業員にとっての違い
従業員の側から見ると、立替払い型でも自社払い型でも、アプリで申請して口座に振り込まれる流れは大きく変わりません。 違いが出やすいのは、手数料の有無と、申請してから着金するまでの時間です。 申請の締め切り時刻や振込の受付時間はサービスによって異なるため、導入前に、自社の従業員が使う時間帯に合うかを確かめておくと、利用開始後の問い合わせが減ります。手数料は誰が負担する?3つのパターン
給与前払いサービスで特に確認されるのが、手数料を誰が負担するかです。 サービスや契約によって異なりますが、考え方としては次の3つに分けられます。| 負担者 | 仕組みの例 | 会社の注意点 | 従業員の注意点 |
|---|---|---|---|
| 会社が負担 | 利用料や申請ごとの手数料を会社が事業者へ支払う | 利用が増えるほど費用が増える | 負担は基本的になく、使いやすい |
| 従業員が負担 | 申請のたびに手数料がかかる | 手数料の説明と同意を就業規則などで整理する | 手数料の分だけ受け取る額が減る |
| 会社と従業員が分担 | 振込手数料は従業員、利用料は会社など | 分担のルールを明確にする | どの分が自己負担か事前に確認する |
手数料の月額イメージ
次の数字は、仕組みを理解するための仮の計算です。実在のサービスの料金ではありません。| 仮の条件 | 1回あたり | 月2回利用 | 月4回利用 |
|---|---|---|---|
| 手数料が1回300円(固定) | 300円 | 600円 | 1,200円 |
| 手数料が前払額の3% | 3万円なら900円 | 1,800円 | 3,600円 |
手数料を賃金から差し引く場合
労働基準法第24条は、賃金を全額支払うことを原則としています。手数料を賃金から控除する設計にする場合は、労使協定など全額払いの例外に当たるかどうかの確認が必要です。契約前に、社会保険労務士や労働基準監督署に相談しておくと安心です。
勤怠システムとの連携と振込口座
給与前払いサービスは、勤怠データをもとに「いくらまで前払いできるか」を計算します。 そのため、勤怠システムとどうつなぐかは、導入のしやすさを左右する大きな要素です。勤怠連携の主な方法
連携の方法は、サービスによって異なります。 一般的には、次のような方法があります。- システム間の自動連携:勤怠システムとサービスをつなぎ、勤務実績を自動で反映する。入力の手間が少ない
- CSVファイルの取り込み:勤怠データをCSVで出力し、サービスに取り込む。連携に対応していない勤怠システムでも使いやすい
- 手入力・紙の勤怠表からの入力:小規模な会社向け。担当者の作業が増え、入力ミスも起きやすい
金融庁の回答にみる勤怠実績と上限
金融庁が2018年に回答した事例では、前払額は「従業員の勤怠実績に応じた賃金相当額を上限とする」ことが前提でした。 また、事業者は従業員の信用力(返済能力)を調査しておらず、勤怠実績だけを基準に前払い額を決めていました。 つまり、前払いの上限が勤怠実績で決まる設計は、貸付けと区別するうえでも重要な要素になっています。 利用者の財務状況を確認して、利用の可否や手数料、上限額を変えるサービスは、信用力を考慮する程度が大きいと金融庁のQ&Aで示されています。 立替払い型を選ぶときは、上限額と手数料の決め方を特に確認してください。振込口座で確認すること
前払い額の振込先は、従業員本人の銀行口座が基本です。 労働基準法第24条の「直接払いの原則」は、労働者本人以外へ賃金を支払うことを禁じています。 厚生労働省のFAQでは、使者に対して支払うことは差し支えないとされていますが、本人に支払うのと同じ効果を持つかどうかで判断されます。 家族名義の口座や第三者の口座への振込を認めると、この原則との関係が問題になるため、振込先は本人名義の口座に限る運用が安全です。 あわせて、次の点も確認しておきましょう。- 給与の振込口座と、前払いの振込先口座を同じにできるか、別の口座も指定できるか
- 申請から着金までの時間(即時か、翌営業日か)と、土日祝日の扱い
- 振込手数料が前払い額から引かれるのか、別に請求されるのか
- 口座情報を変更したときの手続きと、なりすましを防ぐ本人確認の方法
労働基準法から見た給与前払い
給与前払いサービスは、「賃金の支払い」に関わるため、労働基準法との関係を整理しておく必要があります。 厚生労働省のFAQによると、労働基準法第24条は、賃金を次の5つの原則で支払うよう定めています。| 原則 | 内容 | 給与前払いサービスで確認すること |
|---|---|---|
| 通貨払い | 通貨で支払う | 現金や銀行振込など、認められた方法で支払われているか |
| 直接払い | 労働者本人に支払う | 振込先が本人名義の口座か |
| 全額払い | 全額を支払う(控除は例外) | 手数料の差し引き方、労使協定の要否 |
| 毎月1回以上払い | 月に1回以上支払う | 給料日の支払いが残っているか |
| 一定期日払い | 決まった日に支払う | 給料日が変わっていないか |
 スグレタブログ編集部
前払いは「賃金の支払い時期を早める」ものなので、前借りや貸付けとは分けて考えます。手数料の差し引き方と給与計算への反映は、導入前に一度、社会保険労務士に確認しておくと安心です。
貸金業法との関係:立替払い型で何が問題になるか
立替払い型では、事業者が従業員に先にお金を支払い、あとで会社から回収します。 この仕組みが「貸付け」と同じ経済的効果を持つなら、貸金業の登録が必要になる可能性があります。 金融庁は、2018年12月20日のグレーゾーン解消制度の回答で、ある給与前払いサービスについて、次の前提の下では貸金業に該当しないと考えられるとしました。- 前払額が、従業員の勤怠実績に応じた賃金相当額を上限としている
- 給料日までの極めて短期間の立替えである
- 導入企業の支払い能力を補うための資金の立替えではない
- 手数料が導入企業の信用力によらず一定である
- サービスが、利用者の支払能力をどの程度補っているか
- サービスが、利用者の信用力をどの程度考慮しているか
法令適用事前確認の事例
金融庁のWG資料には、2022年11月2日に法令適用事前確認手続(ノーアクションレター)で回答された、個人事業主向けの立替払いサービスの事例が掲載されています。このサービスは貸付けに該当すると回答されました。立替払い型だから問題ない、という整理にはならないことがわかります。
給与ファクタリングは別物です
名前が似ている「給与ファクタリング」は、給与前払いサービスとは別のものです。 金融庁は、労働者が使用者に対して持つ賃金債権を買い取ってお金を渡し、その個人を通じて回収する行為は貸金業に該当するとして、ヤミ金融に注意するよう呼びかけています。 「借金ではありません」「ブラックOK」といった誘い文句には近づかないことが大切です。 困ったときは、金融庁の金融サービス利用者相談室(0570-016811、平日10時から17時)、日本貸金業協会の貸金業相談・紛争解決センター(0570-051051)、消費者ホットライン(188)に相談できます。導入前に確認したい項目
ここまでの内容を、会社が契約前に確認したい項目として整理します。- 仕組み:立替払い型か自社払い型か。前払いの資金はどこから出るのか
- 費用:初期費用、月額利用料、申請ごとの手数料。誰が負担するのか
- 法律面:貸金業法上の整理を事業者が示せるか。労働基準法との関係をどう整理しているか
- 勤怠連携:自社の勤怠システムと連携できるか。反映のタイミングはいつか
- 給与計算:前払い分を給与計算にどう反映するか。ミスを防ぐ仕組みはあるか
- 上限:前払いできる割合や上限額を、会社が設定できるか
- 情報管理:従業員の個人情報や口座情報の保管・管理の方法
- 解約:契約期間、解約の条件、解約時の精算方法
導入までの流れ
導入の進め方は、サービスによって異なりますが、おおまかには次の流れです。- 前払いの目的を決める(採用強化、定着、前借り相談への対応など)
- 複数のサービスから資料を取り寄せ、費用・仕組み・連携を比較する
- 契約前に、法律面の整理と手数料の負担を書面で確認する
- 就業規則や給与規程に、前払いに関するルールを追加する
- 手数料や控除について、必要に応じて労使協定を結ぶ
- 従業員へ説明し、利用規約に同意を得る
- 少人数で試験運用し、問題がなければ全体へ広げる
あわせて読みたい

退職代行の違いは?民間・労働組合・弁護士でできることと非弁行為の注意点
上司に「辞めたい」と言い出せない。 言ったとしても引き止められたり、怒鳴られたりしそうで、毎朝つらい。 そんな状況で選択肢に上がるのが退職代行です。 ただし、退...
勤怠や給与の管理を見直すときは、労務管理システムと勤怠・給与システムの違いも確認しておくと、前払いサービスとの連携を考えやすくなります。
あわせて読みたい
労務管理システムとは?できることと法令対応、勤怠・給与システムとの違いと選び方
労務管理システムは、入社・退社の手続き、社会保険や雇用保険の届出、年末調整、雇用契約、従業員の情報管理などを、紙ではなくシステムでまとめて行うツールです。 従...
給与前払いを使う従業員が借入を重ねてしまわないよう、貸金業の規制である総量規制の基本も知っておくと安心です。
あわせて読みたい
消費者金融とは?金利の上限と総量規制、信用情報に残ることと借りる前の注意点
消費者金融は、個人に向けてお金を貸す貸金業者のことです。 審査が早く、スマホで申し込めて便利な一方で、金利は銀行のローンより高めに設定されることが多く、借り方...
従業員が使うときの注意点
給与前払いは、急な出費に備えられる便利な制度ですが、使い方によっては家計の負担になります。 導入する会社は、従業員へ次のような注意点を伝えておくと、安心して使ってもらえます。- 前払いした分は、給料日の受け取りが減る。使いすぎると、次の給料日前にまた足りなくなる
- 手数料がかかる場合、使う回数が増えるほど合計の負担が大きくなる
- 前払いを繰り返すと、毎月の手取りが実際より多いように感じてしまう
- 前払いに頼る状態が続くと、生活費の不足を借入で補うことにつながりやすい
スグレタブログ編集部前払いは、あとで受け取る給料を先に使っているだけです。毎月のように使っている場合は、家計を見直す合図かもしれません。
給与前払いサービスのよくある質問
給与前払いサービスは、前借りと同じですか?
同じではありません。前払いは、すでに働いた分の賃金を給料日より前に受け取る仕組みです。前借りは、まだ働いていない分も含めて会社から借りるもので、労働基準法第17条は前借金と賃金の相殺を禁じています。
立替払い型と自社払い型は、どちらが安全ですか?
どちらが安全とは言い切れません。立替払い型は事業者の立替えが貸金業法上どう整理されるか、自社払い型は会社の資金繰りが確認点になります。契約内容と公表されている資料を照らし合わせて判断してください。
手数料は従業員が負担してもよいですか?
サービスによって負担者は異なります。従業員が負担する場合は、賃金から差し引く形になるかどうかで労働基準法第24条の全額払いの原則が関わります。事前に労使協定などの要否を社会保険労務士や労働基準監督署に確認してください。
前払いできる金額は、働いた分の全額ですか?
上限はサービスや会社の設定によって異なります。金融庁が2018年に回答した事例では、従業員の勤怠実績に応じた賃金相当額を上限としていました。割合や上限額は契約前に確認してください。
給与ファクタリングは給与前払いサービスと同じですか?
別のものです。給与ファクタリングは労働者の賃金債権を買い取ってお金を渡すもので、金融庁は貸金業に該当するとして注意を呼びかけています。困ったときは消費者ホットライン188や日本貸金業協会などに相談できます。
給与前払いサービスを導入するのに、就業規則の変更は必要ですか?
会社の状況によって異なります。前払いの申請方法、手数料の負担、前払い分の給与計算での扱いなどを規程にまとめる会社が多いようです。変更や届出が必要かどうかは、社会保険労務士や労働基準監督署に確認してください。
まとめ:仕組みと法律面を確認してから決める
給与前払いサービスは、働いた分の給与を給料日前に受け取れる仕組みで、立替払い型と自社払い型に分けられます。 選ぶときは、次の点を確認してください。- 前払いの資金を誰が出すのか(立替払い型か、自社払い型か)
- 手数料を誰がいくら負担するのか
- 勤怠システムや給与計算とどう連携するのか
- 労働基準法と貸金業法の整理を、事業者が説明できるか