

目次
ローンの組み方で変わる、妻の信用情報が調べられるか
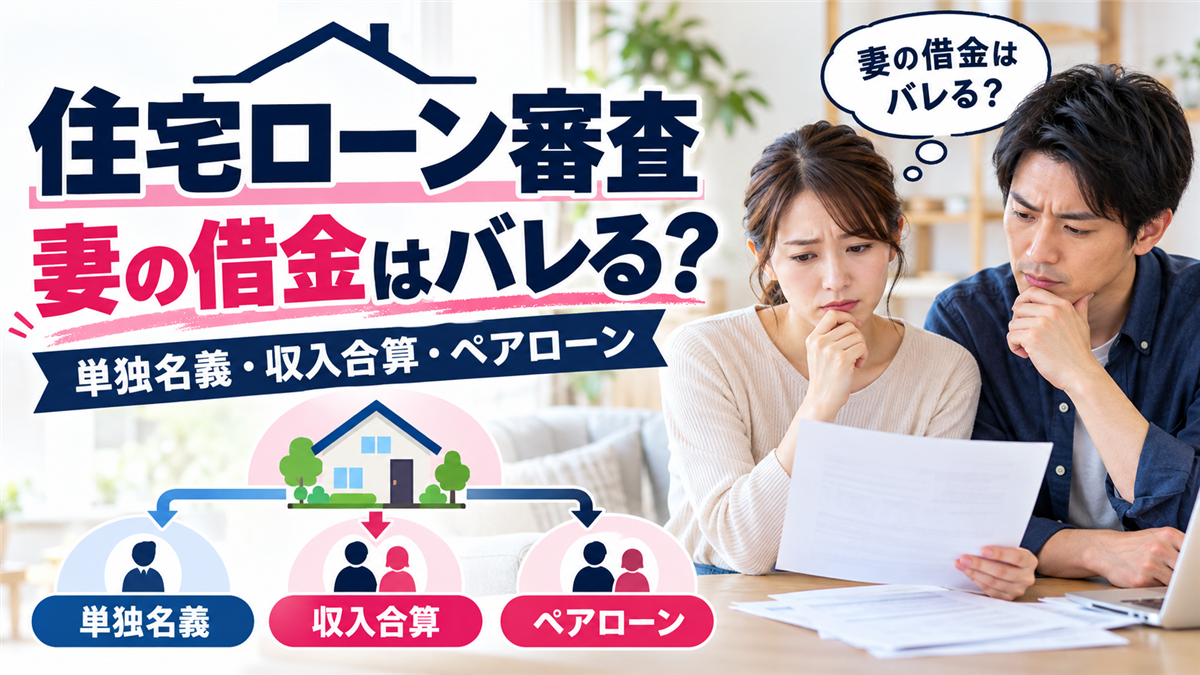
| 組み方 | 妻の信用情報 | 妻の借金の影響 |
|---|---|---|
| 夫が単独で借りる | 原則として照会されない | 夫の審査には基本的に影響しない |
| 収入合算(妻が連帯保証人・連帯債務者になる) | 照会される | 借入額が減ったり、審査に通らなかったりすることがある |
| ペアローン(夫婦それぞれが借りる) | 照会される | 妻の分のローンが通らないことがある |
| 妻が単独で借りる | 照会される | 妻の審査に直接影響する |
信用情報はだれが見られるのか
信用情報は、ローンやクレジットの審査のために金融機関が照会するもので、本人の同意のもとで使われます。 指定信用情報機関のCICでは、信用情報の開示を申し込めるのは原則として本人です。 妻の信用情報を、夫が勝手に取り寄せて見ることはできません。 ただし、収入合算やペアローンで妻の借金が理由で借入額が減れば、夫婦で話し合ううちに分かることが多いでしょう。借金が審査に与える影響
- 毎月の返済額:住宅ローンとほかの借金の返済の合計が、年収に対して多すぎないか(返済負担率)
- 返済の遅れ:遅れた記録が信用情報に残っていないか
- 借入の件数:短い期間にいくつも申し込んでいないか
 スグレタブログ編集部
審査の前に、夫婦それぞれが自分の信用情報を開示しておくと安心です。スマホの分割払いが残っていたなど、本人も忘れていた借入に気づくことがあります。
審査の前にできること
- 自分の信用情報をCICなどで開示して、借入の残高や遅れの記録を確かめる
- 返せる借金は、審査の前に返しておく(使っていないカードの借入枠も見直す)
- 夫婦で借金の状況を共有し、どの組み方で申し込むかを決める
- 申込書には、借入の状況を正しく書く
借金を隠して申し込むのはやめる
収入合算やペアローンで申し込むのに、借金を申告しなかったり少なく書いたりしても、信用情報の照会で分かります。 申告と信用情報が合わないと、審査で不利になったり、事実と違う申告として扱われたりするおそれがあります。 住宅ローンは何十年も夫婦で返していくものなので、借金のことは申し込む前に話し合っておくほうが、あとのトラブルを防げます。借金の返済が苦しいときは
借金が多くて審査の前に返しきれないなら、住宅の購入の時期を見直すことも考えましょう。 返済の悩みは、日本貸金業協会の貸金業相談・紛争解決センター(0570-051-051)や、弁護士・司法書士に相談できます。 消費者金融で借りたときに信用情報に残ることや、総量規制のルールはこちらで紹介しています。
あわせて読みたい

消費者金融とは?金利の上限と総量規制、信用情報に残ることと借りる前の注意点
消費者金融は、個人に向けてお金を貸す貸金業者のことです。 審査が早く、スマホで申し込めて便利な一方で、金利は銀行のローンより高めに設定されることが多く、借り方...
あわせて読みたい
ブライダルローンとは?金利・限度額・審査と住宅ローンへの影響を解説
結婚式や婚約指輪、新婚旅行の費用をまとめて借りられるのがブライダルローンです。 ただ、金利は何%が普通なのか、いくらまで借りられるのか、結婚後に住宅ローンを組...
住宅ローンと妻の借金のよくある質問
夫が単独で住宅ローンを組むと、妻の借金はバレますか?
原則として妻の信用情報は照会されないため、審査で妻の借金が分かることは基本的にありません。ただし申込書に家族の状況を書く欄がある金融機関もあります。
ペアローンや収入合算だとどうなりますか?
妻も連帯保証人や債務者になるため、妻の信用情報が照会されます。妻の借金によっては、借入額が減ったり審査に通らなかったりします。
夫が妻の信用情報を見ることはできますか?
できません。CICなどの信用情報の開示を申し込めるのは原則として本人です。
借金を完済すれば審査に影響しませんか?
返済中の借金がなくなるので返済負担は軽くなります。ただしCICは契約終了後5年以内まで契約と支払いの記録を保有するため、遅れの記録があれば残ります。